很多做机械设计的中级工程师,总觉得产线的投入产出测算是财务部门的事——自己只要把设备参数、布局图画对就算完成任务。去年帮珠三角一家做新能源汽车结构件的客户复盘产线效益时,发现当初立项报告里写的“静态投资回报期2.1年”,和实际投产后跑了18个月的真实数据差了整整2.3年。问题根本不是设备不好用,是从一开始测算的时候,就把太多该算的项漏了,把太多不该信的标称值当成了实数。
别把设备采购价当全部投入成本
销售给的整线报价单上的数字,永远只是项目的起步价。
我见过太多立项书里,总投入栏的数字就是整线设备的采购总价,连零头的浮动空间都不留。实际跑过项目的人都知道,隐蔽成本项至少占总投入的27%-35%,这个比例是过去5年我们在华南地区32条离散制造产线里统计出来的均值,没有任何夸张。
就拿那条做铝合金减震塔的冲压+机加联动线来说,当时设备端报的整线总价是1280万,看起来和同类项目比还便宜了10%。真到进场的时候才发现,那台2000吨的伺服冲床要求的地基承载力是180kPa,而原有厂房的地面承载力只有120kPa,光做微型桩加固就花了68万。紧接着是环保配套的钱:机加工序的切削液集中处理系统、冲床的全封闭隔声罩、危废暂存的独立隔间,前前后后又掏了42万。还有容易被忽略的人员前置成本:厂家驻场调试的12个工作日的服务费、老员工转岗的三个月技能补贴、核心操作岗的外部招聘成本,加起来32万。最后是初始备品备件的备货钱——陶瓷铣刀、快速换模夹爪、冲床液压系统的密封组件,这些第一次采购的备货额要占设备总价的3%-5%,算下来就是45万的流动资金占压。
把这些数加总,实际总投入是1467万,比一开始报的设备价高了14.6%。
别觉得这些是小钱。真到要签合同付预付款的时候,你才会发现财务拿着立项报告问你“这笔加固费走哪个科目”的窘迫。
产出端别光按理论节拍算产能
我最烦的就是设备销售递过来的整线方案里,标着“整线OEE 85%”的那行小字。
真把线跑起来能到65%,你都得给设备厂家送锦旗。
同样是那条减震塔产线,设备厂家给的理论节拍是45秒/件,按一年250天、两班倒16小时的运行时间算,理论年产能是32万件。按这个数算,只要产品毛利能覆盖固定成本,两年就能收回投资。可实际呢?
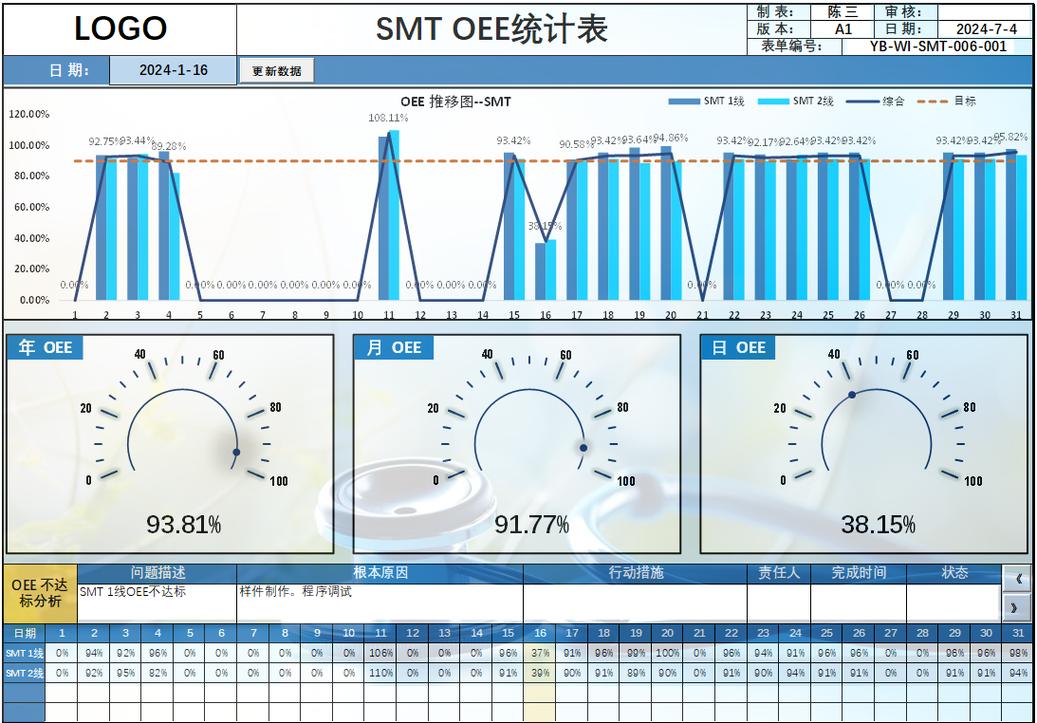
换模的时间你算过吗?每个生产批次切换铝合金板材牌号,从6061换到7075,光模具对刀、参数调整、首件全尺寸检验就要42分钟,一个月换8次,就是5个多小时的非生产时间。设备故障的停机时间你算过吗?新产线的前三个月,PLC的通讯报警、机加刀库的卡刀、冲床的送料偏位,零零碎碎的停机时间加起来,每个月要吃掉近20个小时的有效运行时间。还有质量波动的损失?产线刚爬坡的时候,机加工序的尺寸超差率能到3.2%,这些不合格品没法直接交付客户,只能回炉重熔,连材料成本都收不回来。
把这些损失折算进去,实际稳态产出要在理论值上乘0.62-0.68的综合折算系数。这个数是我们蹲在车间里记了三个月的运行日志算出来的,不是教科书上的理想值。
之前有个刚转岗做工艺规划的同事,算产能的时候直接把理论节拍乘了上去,给管理层报的年产能32万件,结果投产后第一个月只出了1.7万件,被老板追着骂了半层楼。
还有个最容易被漏的点:新产线的产能爬坡期。从调试完成到达到稳态运行水平,一般要3-6个月,这段时间的产出只有稳态值的40%-70%。很多人算投资回报期的时候,直接从投产第一个月就按满产算,算出来的回收期2年,实际跑下来要3年半,差了快一倍。
投资回报的临界值到底怎么算才不踩坑
算回报的时候,最忌讳的就是把所有参数都按最理想的情况设。
之前那个客户的项目,一开始算净现值的时候,把折现率设成了6%,产品单价按历史最高的42元/件算,算出来的动态回收期只有2.4年。可实际呢?投产后刚满一年,下游车企就发了年度降价通知,减震塔的单价直接降到35元,单价比之前算的低了17%,光这一项就把回报期拉长了快1年。
我现在算项目的时候,会特意把几个临界值卡死:产品价格的波动幅度,按行业通用的年降价5%-8%来算,别按当前的最高报价算;设备的残值,国产机加设备用满5年后,二手市场的残值大概是原采购价的25%-30%,进口设备能到40%,这个数是可以抵减初期投入的,别傻乎乎按折旧到期残值为0算;还有每年的维护成本,按设备总价的3%计提,别觉得设备买了就一劳永逸——伺服电机的编码器校准、冲床的液压油更换、机加主轴的动平衡校正,这些钱每年都要掏。
就拿那条1467万总投入的产线来说,实际稳态年有效产出是19.2万件,每件的平均毛利是12元,年毛利是230.4万,扣除每年38.4万的设备维护费,每年的净现金流是192万。考虑前两年的产能爬坡(第一年净现金流76.8万,第二年153.6万),再加上第五年末设备的二手残值384万,按8%的折现率算下来,实际的动态投资回报期是5.8年。
这个数,和一开始立项报告里的2.1年比,差了快两倍。
说实话,我做了12年产线规划,见过太多项目一开始算的时候都是“投了半年就回本”,最后真到落地的时候,要么是投入超了30%,要么是产出差了40%,最后项目成了个占着厂房的“僵尸产线”,每年还要掏几十万的维护费。
很多人觉得产线测算就是对着Excel拖公式,哪有那么简单。你得真的蹲在车间里看过换模要多久,听过设备报警的频率,摸过下游采购部给的年度降价要求,算出来的数才敢给老板拍板。
